カーボンクレジット
耕作放棄地の脱炭素活用|早生樹植林による自主クレジット創出ロードマップと透明性の確保
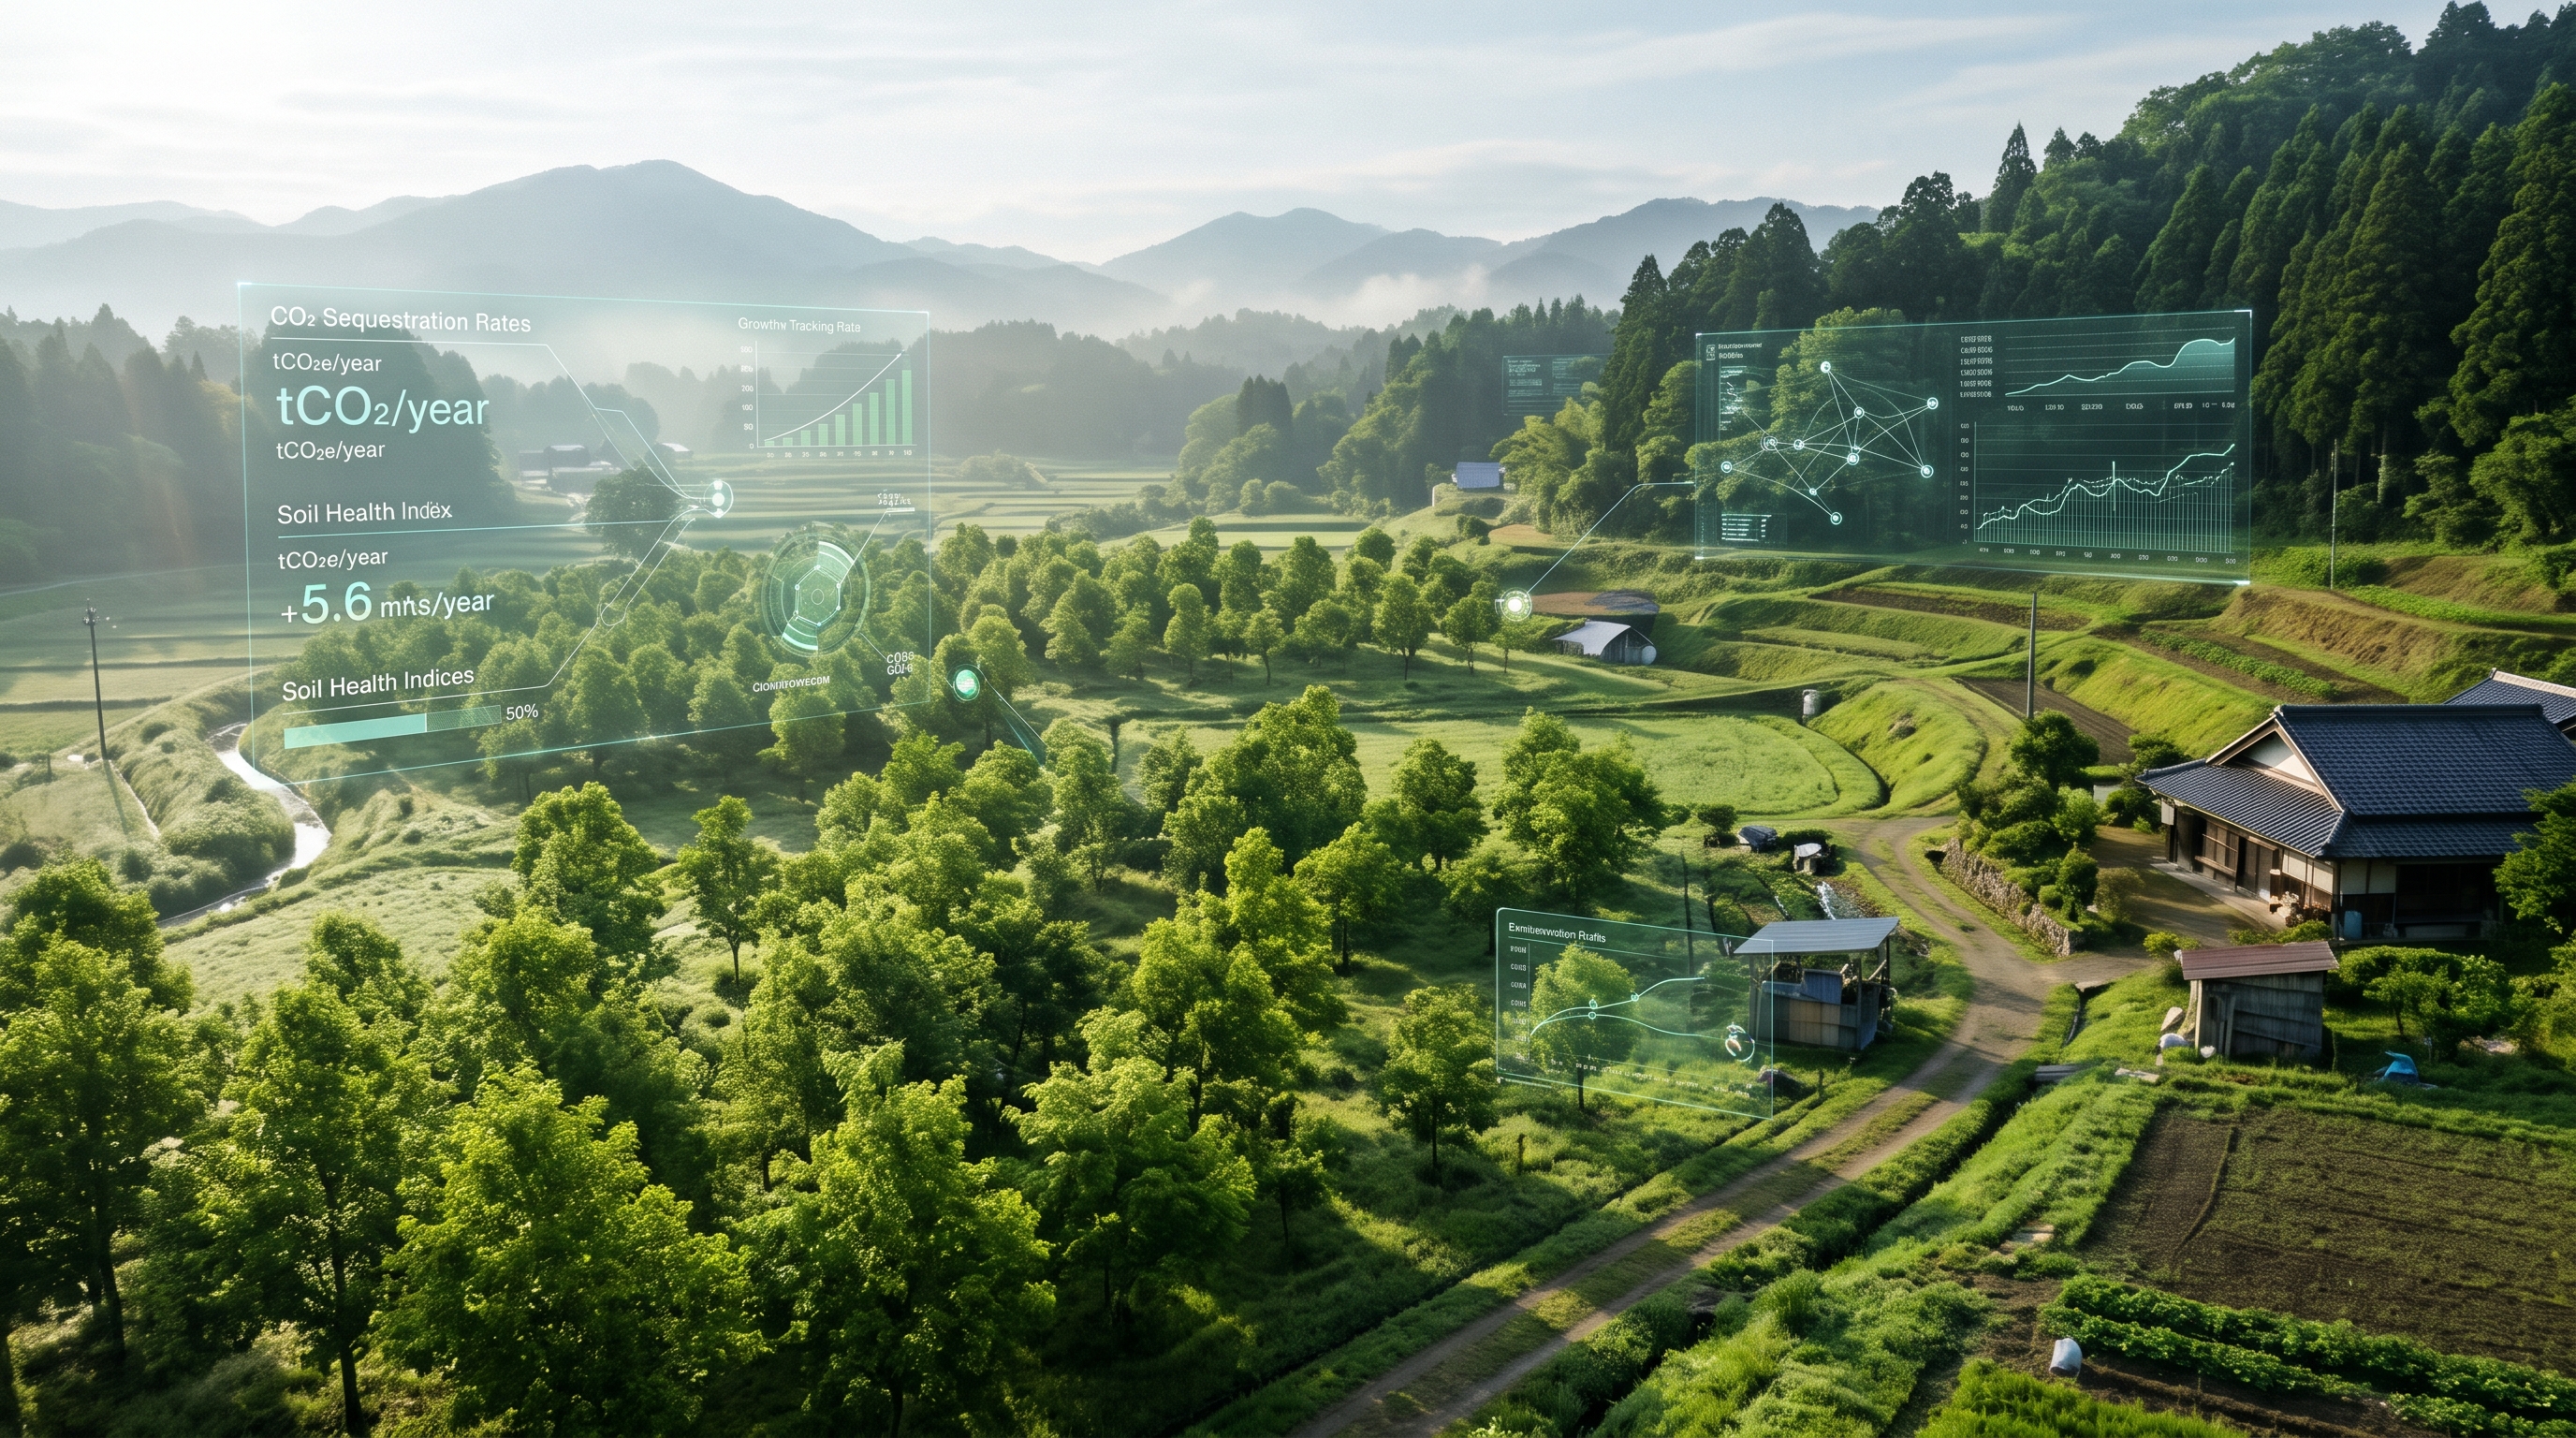
全国で広がり続ける遊休農地や耕作放棄地は、管理コストの増大や景観の悪化、防災機能の低下など、多くの地域において深刻な社会課題となっています。しかし今、この遊休地を「自然を活用した解決策(NbS:Nature-based Solutions)」の舞台として再定義し、企業の温室効果ガス削減・吸収に寄与する脱炭素資産へと転換する取り組みが注目を集めています。
その有力なアプローチの一つが、成長が極めて早い「早生樹(そうせいじゅ)」の植林による大気中CO2の吸収・固定と、それを裏付ける自主クレジット(ボランタリークレジット)の創出です。本稿では、耕作放棄地を活用した早生樹植林プロジェクトが、どのように信頼性の高い環境価値へと昇華されるのか、実務的なロードマップと透明性確保の要点を解説します。
耕作放棄地×早生樹植林がもたらす脱炭素インパクト
短サイクルで高い炭素固定能を持つ早生樹の優位性
スギやヒノキなどの一般的な針葉樹が木材として利用可能になるまでに40〜50年以上の歳月を要するのに対し、早生桐(早生トウギリ)やコウヨウザン、ポプラなどに代表される早生樹は、わずか15〜20年、樹種によっては数年単位で急速に生長します。この極めて早い生長プロセスは、短期間で大量の二酸化炭素をバイオマスとして固定できることを意味します。
手入れが行き届かず炭素固定能が停滞している耕作放棄地を整地し、計画的に早生樹を植栽することで、単位面積あたりのCO2吸収量を飛躍的に高めることが可能です。
「未利用地の活用」が満たす追加性(Additionality)
カーボンクレジットの国際的な品質基準において極めて重視されるのが「追加性(プロジェクトを実施しなければ、その吸収・削減が実現しなかったといえる根拠)」です。長年放置され、自然遷移に任せるだけでは十分な炭素固定が見込めない遊休農地に対し、人為的な投資と管理を投じて植林を行う行為は、明確な追加性を証明しやすいという実務上の大きな強みを持っています。
自主クレジット創出に向けた実務ロードマップ
地域の植林活動を、企業がScope3(サプライチェーン排出量)のオフセットや非財務情報開示に活用できる「クレジット」へと転換するには、科学的根拠に基づいた厳格な手順が不可欠です。以下に、標準的な4つのステップを示します。
STEP 1:適地選定とベースラインの設定
まず、対象農地の境界確定、土壌環境の調査、農地法などの法規制のクリア(農地転用や利用権設定の手続き)を行います。同時に、プロジェクトを実施しなかった場合に想定されるCO2吸収・排出状況を「ベースライン」として定義・算定します。この事前調査の精度が、将来発行されるクレジットの信頼性の土台となります。
STEP 2:方法論の確定とMRV体制の設計
クレジット化の中核を成すのがMRV(Measurement:測定、Reporting:報告、Verification:検証)の設計です。どのような算定式を用い、樹高や胸高直径をどのように実測・モニタリングするのか、そのプロトコル(手順書)を策定します。当協会(NbS Association)が福岡県八女市等で進める早生桐の植栽プロジェクトでも、成長サイクルに応じた精緻なMRV計画を事前に組み込むことで、後続の検証可能性を担保しています。
STEP 3:植栽・育林と定量的モニタリングの実施
苗木の植栽後は、枯殺率の把握、下草刈り、獣害対策などの適切な育林管理を行いながら、定期的なバイオマス量の測定を実施します。地上部バイオマス(幹・枝・葉)だけでなく、地下部(根系)や土壌炭素の蓄積状況についても、設計した方法論に則ってデータを収集・記録します。
STEP 4:第三者検証とクレジットの発行
収集されたモニタリングデータに基づき吸収量を算定し、独立した検証機関による客観的な審査を受けます。算定ミスや過大評価がないことが確認された後、固有のシリアル番号が付与された自主クレジットとして正式に発行されます。
「グリーンウォッシュ」を防ぐ:透明性と説明責任の確立
自然由来のクレジットにおいて近年国際的に厳しく問われているのが、環境貢献の実態が伴わない「グリーンウォッシュ」への懸念です。企業が自社の開示や対外的な発信にクレジットを利用する場合、外部ステークホルダーに対する高度な「説明責任」が求められます。
NbSレジストリによる二重計上の防止と証跡管理
もっとも回避しなければならないリスクが、同一の吸収量が複数の事業者によって重複して主張される「二重計上(Double Counting)」や、過去のデータの改ざんです。これらを防ぐため、クレジットの創出元となった農地の位置情報(GISデータ)、算定根拠、モニタリング写真、第三者検証結果などの証跡を一元管理し、クレジットの発行から移転、そして最終的な「無効化(償却)」までの履歴を追跡可能なレジストリシステムで管理することが不可欠です。
多様な制度・枠組みに適合するアウトプット設計
創出された環境価値は、企業の活用目的に応じて適切に翻訳される必要があります。
- 温対法(地球温暖化対策推進法)やGX-ETS:国内制度における算定・報告ルールへの準拠
- IFRS S2(気候関連開示基準)やTCFD:気候レジリエンスやガバナンス要件への適合
- Scope3開示:サプライチェーン上流・下流における正当なオフセットまたはインセットとしての位置づけ
同じ一本の早生樹が吸収したCO2であっても、提出先のフレームワークが求める算定境界や要件に合わせて適切にアウトプットを設計しなければ、企業の正当な価値として認められないリスクがあります。
まとめ:地域の未利用資産を「証明可能な価値」へ
全国の耕作放棄地は、適切なガバナンスと科学的アプローチを掛け合わせることで、地域経済の活性化と企業のネットゼロ達成を同時に牽引するNbSのフロンティアへと生まれ変わります。
自然を相手にするプロジェクトだからこそ、「測り、記録し、証明する」という地道なMRVと、それを改ざん不能な形で残すレジストリの存在が、最終的なクレジットの価値を決定づけます。単なる植樹イベントにとどまらず、第三者に対して胸を張って説明できる強固な環境価値を創出すること。これこそが、これからの時代に選ばれる脱炭素プロジェクトの必須条件です。